Apakah Kas Kecil Perlu Diasuransikan?
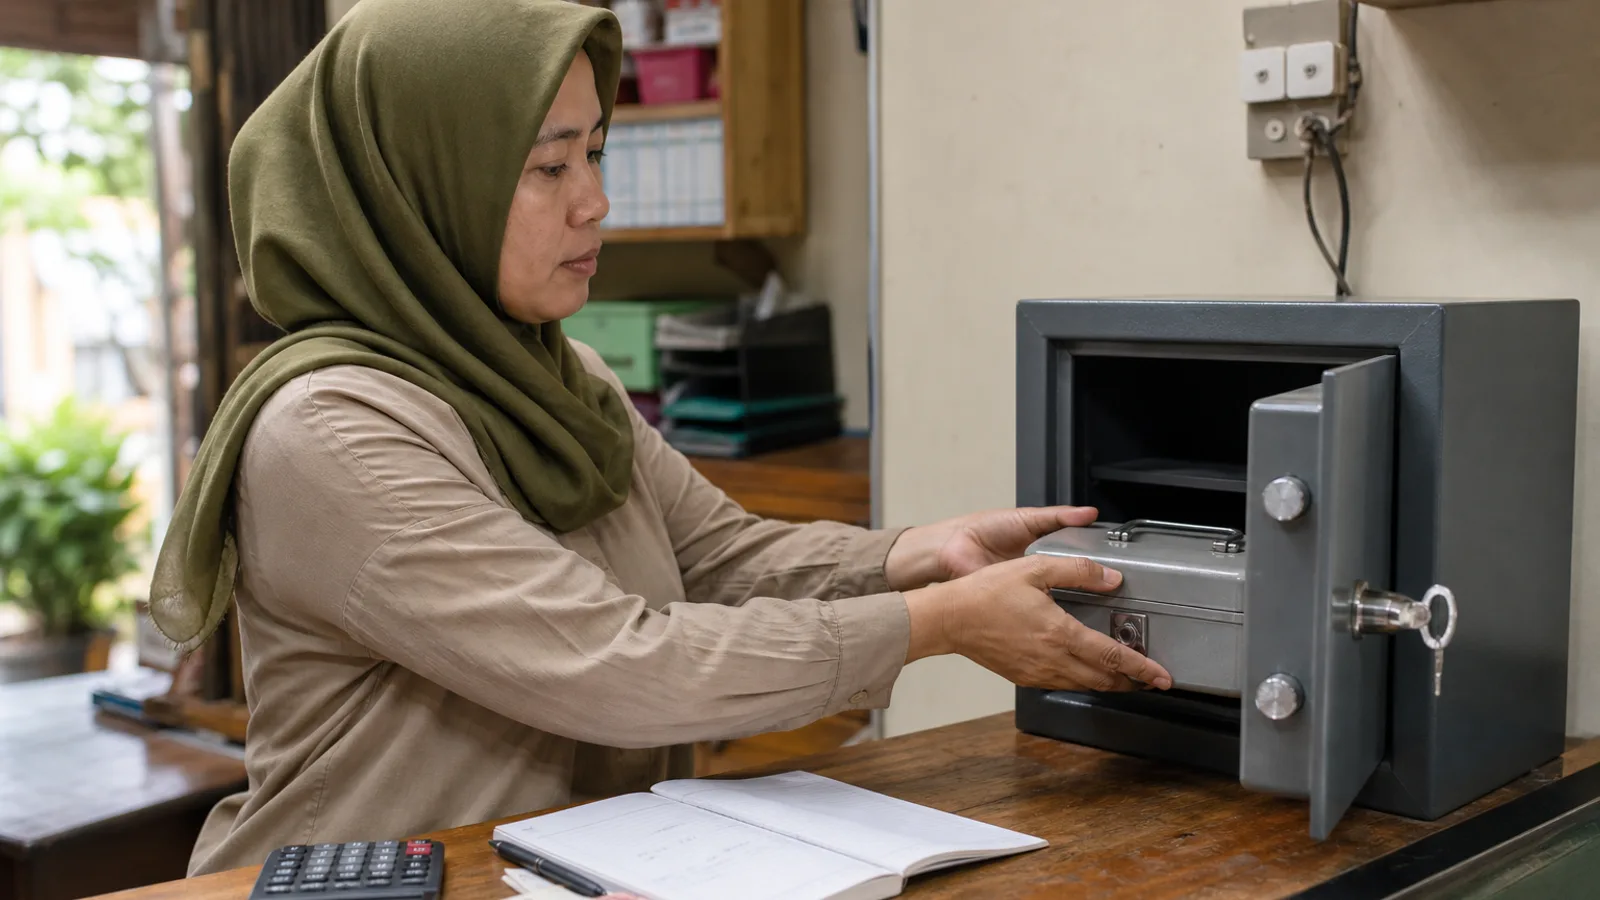
Kas kecil tidak wajib diasuransikan. Asuransi layak dipertimbangkan jika uang tunai yang disimpan cukup besar, lokasi memiliki risiko pencurian atau kebakaran tinggi, dan potensi kerugiannya lebih berat daripada biaya premi serta retensi risiko sendiri.
Ringkasan Singkat: Kas kecil bernilai rendah biasanya lebih efisien dilindungi dengan batas saldo, brankas, pembatasan akses, dan rekonsiliasi rutin. Asuransi uang atau cash in safe mulai relevan ketika bisnis menyimpan kas fisik besar secara berulang dan kehilangan satu kali dapat mengganggu operasi. Jaminan, pengecualian, dan syarat penyimpanan wajib diperiksa dalam polis.
Keputusan ini tidak dapat dibuat dari nama akun saja. Dana Rp2.000.000 di kantor dengan akses terbatas memiliki profil risiko berbeda dari Rp50.000.000 yang disimpan semalam di beberapa cabang. Ukur nilai maksimum uang yang mungkin ada, penyebab kehilangan yang dikhawatirkan, dan kemampuan usaha menanggung kerugian.
Jenis Proteksi yang Relevan untuk Uang Tunai
Asuransi pada dasarnya memindahkan risiko tertentu kepada penanggung sesuai perjanjian dengan imbalan premi. Untuk kas fisik, produk yang perlu ditanyakan bukan sekadar asuransi usaha umum, melainkan jaminan yang secara eksplisit mencakup uang dalam penyimpanan.
Istilah yang sering digunakan adalah asuransi uang atau cash in safe. Polis semacam ini dapat menjamin kehilangan uang dari brankas atau tempat penyimpanan akibat risiko tertentu, biasanya dengan persyaratan pengamanan dan bukti masuk paksa. Cash in transit berbeda karena melindungi uang saat dibawa dari atau menuju lokasi tertentu.
Jika kekhawatiran utama adalah penggelapan oleh pegawai, cash in safe belum tentu menjawabnya. Sebagian polis justru mengecualikan pencurian oleh pegawai atau orang yang bekerja untuk tertanggung. Proteksi fidelity guarantee dapat memiliki tujuan berbeda, tetapi cakupan aktual tetap harus dibaca pada dokumen polis.
Kapan Asuransi Layak Dipertimbangkan?
Pertama, nilai kas maksimum cukup besar dibanding kemampuan keuangan usaha. Misalnya, kehilangan Rp2.000.000 mungkin masih dapat diganti dari arus kas bulanan, sedangkan kehilangan Rp50.000.000 dapat menghentikan pembelian bahan dan pembayaran harian. Gunakan nilai tertinggi yang benar-benar tersimpan, bukan saldo rata-rata yang lebih rendah.
Kedua, uang disimpan berulang di lokasi yang menghadapi risiko nyata. Toko yang buka hingga malam, kantor cabang dengan pergantian petugas, atau tempat tanpa pengamanan memadai membutuhkan evaluasi lebih serius. Riwayat pembobolan di lokasi juga merupakan data yang lebih berguna daripada rasa khawatir tanpa bukti.
Ketiga, kontrak bisnis, pemberi pinjaman, atau kebijakan grup meminta perlindungan tertentu. Dalam situasi ini, periksa apakah batas pertanggungan, lokasi, jenis brankas, dan waktu penyimpanan sesuai dengan operasi. Polis yang hanya mencantumkan satu alamat tidak otomatis melindungi uang pada seluruh cabang.
| Kondisi kas kecil | Pendekatan yang lebih proporsional | Alasan |
|---|---|---|
| Saldo rendah, satu lokasi, akses sangat terbatas | Kontrol internal lebih dahulu | Premi dan administrasi klaim dapat tidak sebanding dengan nilai kas |
| Saldo sedang, tersimpan semalam secara rutin | Minta penawaran lalu bandingkan biaya | Keputusan bergantung pada risiko lokasi dan kemampuan menanggung kerugian |
| Saldo besar di brankas, kehilangan mengganggu operasi | Pertimbangkan cash in safe | Dampak finansial satu kejadian cukup material |
| Uang sering dibawa ke bank atau antarcabang | Tinjau cash in transit | Risiko utama terjadi dalam perjalanan, bukan saat tersimpan |
| Risiko utama berasal dari kecurangan pegawai | Perkuat kontrol dan kaji fidelity guarantee | Cash in safe dapat mengecualikan tindakan pegawai |
Kapan Kontrol Internal Saja Biasanya Cukup?
Untuk saldo kecil, pengurangan paparan sering lebih murah daripada membeli polis. Batasi dana pada kebutuhan beberapa hari, simpan kelebihan uang di rekening, gunakan brankas yang dipasang dengan baik, dan pisahkan kunci atau kode dari area umum. Nominal sebaiknya berasal dari pola pengeluaran, bukan angka bulat yang dibiarkan tanpa evaluasi.
Contohnya, kebutuhan tunai rata-rata Rp250.000 per hari dan pengisian dapat dilakukan dua kali seminggu. Menyimpan Rp15.000.000 tanpa alasan operasional memperbesar potensi kerugian. Panduan menentukan nominal dana kas kecil yang sesuai dapat membantu menekan saldo sebelum membahas asuransi.
Terapkan pemisahan tugas bila jumlah pegawai memungkinkan. Orang yang memegang uang sebaiknya tidak menjadi satu-satunya pihak yang menyetujui transaksi dan memeriksa laporan. Rekonsiliasi mendadak, nomor voucher berurutan, kamera pada area kas, dan catatan serah terima juga mengurangi celah kehilangan.
Kas kecil tetap merupakan kekayaan usaha yang perlu dijaga. Penjelasan tentang posisi kas kecil sebagai aset lancar menunjukkan mengapa kehilangan uang harus dicatat sebagai kejadian ekonomi, bukan sekadar selisih yang dihapus dari buku.
Hitung Biaya dan Manfaat Sebelum Membeli Polis
Bandingkan premi tahunan, risiko sendiri atau deductible, batas pertanggungan, dan nilai kas maksimum. Misalnya, bila premi serta biaya administrasi Rp3.000.000 per tahun untuk melindungi saldo maksimum Rp5.000.000, pemindahan dana ke bank dan penguatan pengamanan mungkin lebih masuk akal. Angka ini hanya ilustrasi, bukan harga produk tertentu.
Gunakan estimasi kerugian sederhana: peluang kejadian dalam setahun dikalikan dampak finansialnya. Jika peluang kehilangan Rp20.000.000 diperkirakan 5 persen, nilai kerugian harapan adalah Rp1.000.000 per tahun. Perhitungan ini tidak menangkap gangguan operasional atau keselamatan, tetapi membantu membandingkan pilihan secara konsisten.
Portal Sikapi Uangmu dari OJK menyediakan materi edukasi produk dan proteksi keuangan. Saat menerima penawaran, jangan menilai dari premi termurah saja. Periksa perusahaan, ringkasan informasi produk, masa tunggu bila ada, prosedur klaim, dan kesesuaian manfaat dengan risiko usaha.
Batasan Asuransi yang Sering Terlewat
Asuransi bukan pengganti pengamanan. Polis dapat mensyaratkan uang disimpan dalam brankas tertentu, lokasi terkunci, dan adanya tanda perusakan paksa. Uang yang dibiarkan di laci terbuka atau melebihi batas yang dilaporkan bisa menimbulkan persoalan saat klaim.
Selisih akibat salah hitung atau pembukuan juga lazim dikecualikan dari asuransi uang. Kehilangan tanpa bukti kejadian tidak sama dengan pencurian yang dijamin. Karena itu, saldo buku harus dicocokkan dengan uang fisik secara teratur.
Jika uang hilang, amankan lokasi, hitung sisa saldo, simpan rekaman serta dokumen, lalu ikuti tenggat pelaporan dalam polis. Prosedur mencatat kas kecil yang hilang atau dicuri membantu menjaga laporan tetap benar, terlepas dari diterima atau tidaknya klaim.
Rekomendasi Berdasarkan Skala Usaha
Usaha kecil dengan saldo rendah sebaiknya memulai dari pembatasan dana, akses satu atau dua petugas, penyimpanan aman, dan rekonsiliasi rutin. Setelah kontrol berjalan, hitung kembali kerugian maksimum. Asuransi tidak perlu dibeli jika kehilangan masih dapat diserap tanpa mengganggu operasi.
Usaha dengan banyak cabang atau kas fisik besar perlu membuat peta risiko per lokasi. Minta penawaran tertulis untuk cash in safe dan, jika relevan, cash in transit atau fidelity guarantee. Bandingkan setiap polis berdasarkan skenario kehilangan, bukan hanya nama produk.
Pertanyaan Umum
Apakah asuransi kebakaran otomatis melindungi uang tunai?
Belum tentu. Polis properti atau kebakaran dapat membatasi atau mengecualikan uang tunai. Mintalah konfirmasi tertulis apakah kas termasuk objek pertanggungan, berapa batasnya, dan risiko apa yang dijamin. Jangan mengandalkan asumsi bahwa seluruh isi bangunan otomatis terlindungi.
Apa beda cash in safe dan cash in transit?
Cash in safe berfokus pada uang yang berada di tempat penyimpanan pada lokasi yang disebutkan dalam polis. Cash in transit berfokus pada uang selama perjalanan yang disetujui, misalnya dari toko ke bank. Syarat rute, petugas, dan pengamanan dapat berbeda.
Apakah pencurian oleh karyawan ditanggung?
Tidak selalu. Banyak polis asuransi uang memiliki pengecualian untuk tindakan pegawai atau orang yang bekerja bagi tertanggung. Tanyakan tentang fidelity guarantee jika risiko utamanya ketidakjujuran pegawai, lalu baca definisi pelaku, masa penemuan kerugian, dan bukti yang diminta.
Berapa saldo kas kecil yang layak diasuransikan?
Tidak ada batas universal. Nilai kelayakan dipengaruhi premi, deductible, frekuensi penyimpanan, keamanan lokasi, dan kemampuan bisnis mengganti dana. Ukur saldo maksimum serta dampak kehilangan terhadap operasi, kemudian bandingkan dengan total biaya perlindungan selama setahun.
Apakah brankas tetap diperlukan jika sudah punya asuransi?
Ya. Brankas dan kontrol akses mengurangi risiko, sedangkan polis mungkin menjadikannya syarat pertanggungan. Gunakan tempat penyimpanan yang sesuai spesifikasi, batasi pemegang kunci atau kode, dan dokumentasikan prosedur penutupan agar perlindungan tidak hanya bergantung pada klaim.
Apa dokumen yang biasanya diperlukan saat klaim?
Kebutuhan berbeda antarpolis, tetapi umumnya mencakup pemberitahuan kejadian, kronologi, laporan kepolisian untuk pencurian, bukti kepemilikan atau saldo uang, rekaman pembukuan, serta bukti kerusakan tempat penyimpanan. Ikuti tenggat dan daftar dokumen dalam polis yang dibeli.
Kesimpulan
Apakah kas kecil perlu diasuransikan? Umumnya tidak untuk saldo rendah yang dapat dikendalikan dan diganti tanpa mengganggu usaha. Pertimbangkan polis saat saldo fisik besar, tersimpan rutin, dan kerugian maksimum bersifat material. Kurangi saldonya dahulu, perkuat kontrol, lalu bandingkan cakupan dan pengecualian secara tertulis. Untuk topik keamanan lainnya, cek jawaban praktis seputar kas kecil.
Solusi yang Dibahas di Artikel Ini
Kelola Kas Kecil Otomatis dengan KasKecil.id
Catat pengeluaran lewat WhatsApp atau Telegram, scan struk otomatis dengan AI, dan terima laporan harian jam 21:00 WIB, tanpa ribet spreadsheet.
Gratis 100 transaksi/bulan. Tanpa kartu kredit.