Apakah Kas Kecil Termasuk Aset Lancar?
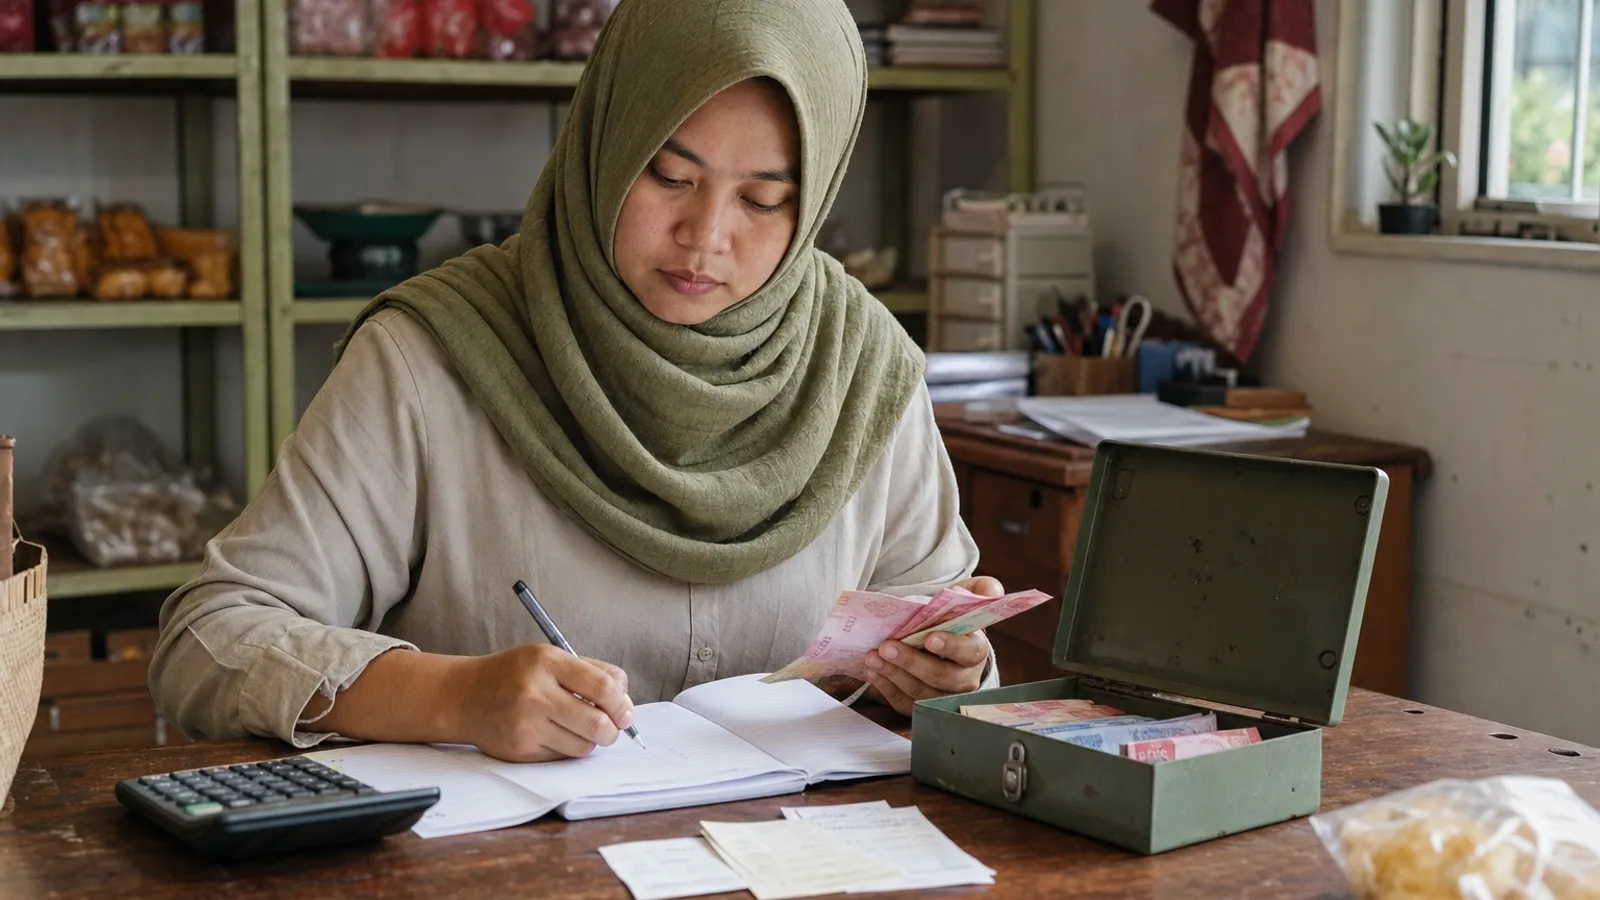
Ya, kas kecil termasuk aset lancar karena berbentuk uang tunai yang tersedia untuk membayar kebutuhan operasional jangka pendek. Dalam laporan posisi keuangan, saldonya umumnya digabungkan atau disajikan sebagai bagian dari kas dan setara kas.
Ringkasan Singkat: Kas kecil termasuk aset lancar karena sangat likuid, dapat langsung digunakan untuk membayar pengeluaran usaha, dan tidak dimaksudkan untuk disimpan lebih dari satu tahun. Pada neraca atau laporan posisi keuangan, saldo dana kas kecil biasanya dicatat dalam kelompok kas dan setara kas, bukan sebagai beban maupun aset tetap.
Yang masuk neraca adalah saldo dana yang masih dikuasai perusahaan pada tanggal pelaporan. Adapun pembelian yang dibayar menggunakan dana tersebut dicatat sesuai sifat transaksinya, misalnya sebagai beban alat tulis atau perlengkapan. Perbedaan ini penting agar nilai aset dan biaya periode tidak tertukar.
Mengapa Kas Kecil Termasuk Aset Lancar?
Aset lancar pada umumnya mencakup sumber daya yang akan digunakan, dijual, atau direalisasikan dalam siklus operasi normal maupun jangka pendek. Kas menjadi contoh paling likuid karena tidak perlu dijual atau dikonversi terlebih dahulu sebelum dipakai untuk melunasi kewajiban.
Kas kecil memenuhi karakter tersebut. Dana ini sengaja tersedia untuk pembayaran rutin bernilai relatif kecil, seperti ongkos kirim, parkir, konsumsi rapat, atau pembelian alat tulis. Saat kebutuhan muncul, pemegang kas dapat menggunakannya sesuai prosedur dan bukti pengeluaran yang berlaku.
Rujukan akuntansi juga menempatkan petty cash dalam hierarki aset lancar, tepatnya kas dan setara kas. Namun, istilah setara kas secara teknis bukan berarti setiap uang kas kecil merupakan instrumen investasi jangka pendek. Dalam praktik laporan UMKM, penyebutan kelompok kas dan setara kas sering menjadi baris penyajian yang menampung kas di tangan, kas kecil, serta saldo bank yang memenuhi kriterianya.
Posisi Kas Kecil dalam Neraca
Kas kecil muncul di laporan posisi keuangan, istilah yang juga sering disebut neraca. Akun ini berada pada sisi aset, biasanya dekat bagian awal karena penyajian aset kerap mengikuti tingkat likuiditas. Meski begitu, SAK EMKM tidak mewajibkan satu urutan pos yang kaku selama penyajian tetap relevan dan mudah dipahami.
Informasi SAK EMKM dari Ikatan Akuntan Indonesia menjelaskan standar yang ditujukan bagi entitas mikro, kecil, dan menengah. Untuk memahami konteksnya secara lebih terarah, baca juga penjelasan standar akuntansi bagi UMKM di Indonesia.
| Komponen aset lancar | Contoh pada UMKM | Alasan diklasifikasikan lancar |
|---|---|---|
| Kas dan kas kecil | Uang di laci kas serta dana petty cash Rp2.000.000 | Dapat langsung dipakai untuk pembayaran |
| Saldo bank operasional | Rekening giro atau tabungan usaha | Tersedia untuk kegiatan usaha sehari-hari |
| Piutang usaha | Tagihan pelanggan yang jatuh tempo 30 hari | Diharapkan tertagih dalam siklus operasi |
| Persediaan | Barang dagang yang akan dijual | Diharapkan terjual dalam siklus usaha |
| Beban dibayar di muka | Sewa toko yang sudah dibayar untuk enam bulan | Manfaatnya digunakan dalam waktu dekat |
Tabel tersebut menunjukkan bahwa kas kecil satu kelompok dengan aset jangka pendek, tetapi sifatnya berbeda dari piutang atau persediaan. Piutang perlu ditagih dan persediaan perlu dijual, sedangkan uang kas sudah siap digunakan. Karena itu, kas memiliki likuiditas lebih tinggi.
Contoh Pencatatan Saldo Kas Kecil
Misalkan perusahaan membentuk dana kas kecil Rp2.000.000 dengan memindahkan uang dari rekening bank. Transaksi ini tidak menciptakan beban dan tidak mengubah total aset. Komposisinya saja yang berubah: saldo bank berkurang Rp2.000.000, sedangkan saldo kas kecil bertambah dengan jumlah yang sama.
Jika kemudian Rp300.000 digunakan untuk alat tulis dan bukti pengeluarannya belum diganti, kondisi dana terdiri dari uang tunai Rp1.700.000 dan bukti pengeluaran Rp300.000. Pada saat pengakuan beban dilakukan, aset kas berkurang dan beban alat tulis bertambah. Cara jurnalnya bergantung pada sistem dana tetap atau dana berubah yang digunakan perusahaan.
Pada tanggal laporan, lakukan pemeriksaan fisik uang dan cocokkan dengan bukti yang belum dipertanggungjawabkan. Panduan menyusun laporan kas kecil beserta contohnya dapat membantu memastikan angka yang masuk ke laporan posisi keuangan memiliki dasar yang jelas.
Kas Kecil Bukan Beban
Kesalahan yang cukup umum adalah mencatat pembentukan dana kas kecil langsung sebagai beban. Padahal, uang tersebut masih dikuasai perusahaan dan hanya berpindah tempat dari rekening bank ke pemegang dana. Beban baru muncul ketika uang digunakan untuk transaksi yang memenuhi definisi biaya periode.
Kas kecil juga bukan aset tetap. Aset tetap seperti kendaraan atau peralatan digunakan untuk mendukung operasi dalam jangka panjang dan biasanya mengalami penyusutan. Uang tunai tidak disusutkan serta dapat segera digunakan, sehingga klasifikasinya berbeda.
Perbedaan lokasi laporan turut membantu. Saldo kas kecil dilaporkan pada posisi keuangan, sedangkan beban yang dibayar melalui kas kecil masuk laporan laba rugi. Penjelasan tentang perbedaan neraca dan laporan laba rugi dapat mencegah pencampuran saldo aset dengan transaksi pengeluaran.
Batasan dan Kondisi yang Perlu Diperhatikan
Klasifikasi aset lancar berlaku selama dana tersedia bagi operasi normal. Jika suatu saldo kas dibatasi penggunaannya dan tidak dapat dipakai untuk melunasi kewajiban setidaknya selama 12 bulan, klasifikasinya perlu dinilai kembali. Kondisi itu tidak lazim untuk kas kecil biasa, tetapi prinsip pembatasan tetap penting.
Saldo negatif juga bukan kas kecil yang normal. Kekurangan uang hasil pemeriksaan harus ditelusuri, dicatat, dan diselesaikan sesuai kebijakan perusahaan. Jangan mempertahankan angka kas positif dalam neraca bila uangnya tidak benar-benar ada.
Pertanyaan Umum
Kas kecil masuk akun apa?
Kas kecil masuk kelompok aset, umumnya sebagai bagian dari kas dan setara kas pada aset lancar. Perusahaan dapat membuat akun buku besar tersendiri bernama Kas Kecil agar pengawasan lebih mudah, lalu menggabungkan penyajiannya dengan kas pada laporan posisi keuangan.
Apakah pembentukan kas kecil termasuk beban?
Tidak. Pembentukan dana hanya memindahkan aset dari bank atau kas utama ke kas kecil. Total aset tidak berubah. Beban diakui ketika dana dipakai untuk keperluan usaha, misalnya ongkos kirim atau alat tulis, sesuai bukti transaksi.
Kas kecil masuk neraca atau laba rugi?
Saldo kas kecil masuk neraca atau laporan posisi keuangan. Jenis pengeluaran yang dibayar darinya dapat masuk laporan laba rugi sebagai beban. Jadi, laporan yang digunakan bergantung pada apakah yang dicatat merupakan sisa uang atau pemakaian dana.
Apakah kas kecil sama dengan setara kas?
Kas kecil adalah uang kas yang tersedia langsung. Setara kas biasanya mengacu pada investasi jangka pendek yang sangat likuid dan berisiko perubahan nilai tidak signifikan. Keduanya kerap disajikan dalam kelompok kas dan setara kas, tetapi bentuk dan definisi teknisnya tidak identik.
Apakah saldo kas kecil harus dihitung saat tutup buku?
Ya. Uang fisik perlu dihitung dan dicocokkan dengan catatan serta bukti pengeluaran yang belum diganti. Pemeriksaan ini membantu menemukan selisih sebelum laporan diterbitkan dan memastikan nilai aset lancar tidak lebih tinggi atau lebih rendah dari kondisi sebenarnya.
Bagaimana jika kas kecil dibatasi lebih dari satu tahun?
Kas yang tidak dapat digunakan atau dipertukarkan setidaknya selama 12 bulan setelah periode pelaporan mungkin tidak memenuhi kriteria aset lancar. Penyebab pembatasan dan ketentuan standar yang berlaku perlu ditinjau sebelum menentukan penyajian yang tepat.
Kesimpulan
Apakah kas kecil termasuk aset lancar? Ya, selama dananya tersedia untuk operasi jangka pendek. Laporkan saldo yang benar-benar ada dalam kelompok kas, pisahkan dari beban yang sudah terjadi, dan cocokkan uang fisik dengan bukti pada akhir periode. Untuk pertanyaan praktis berikutnya, Anda dapat mengecek jawaban singkat seputar pengelolaan kas kecil.
Solusi yang Dibahas di Artikel Ini
Kelola Kas Kecil Otomatis dengan KasKecil.id
Catat pengeluaran lewat WhatsApp atau Telegram, scan struk otomatis dengan AI, dan terima laporan harian jam 21:00 WIB, tanpa ribet spreadsheet.
Gratis 100 transaksi/bulan. Tanpa kartu kredit.