Apakah Kas Kecil Kena Pajak?
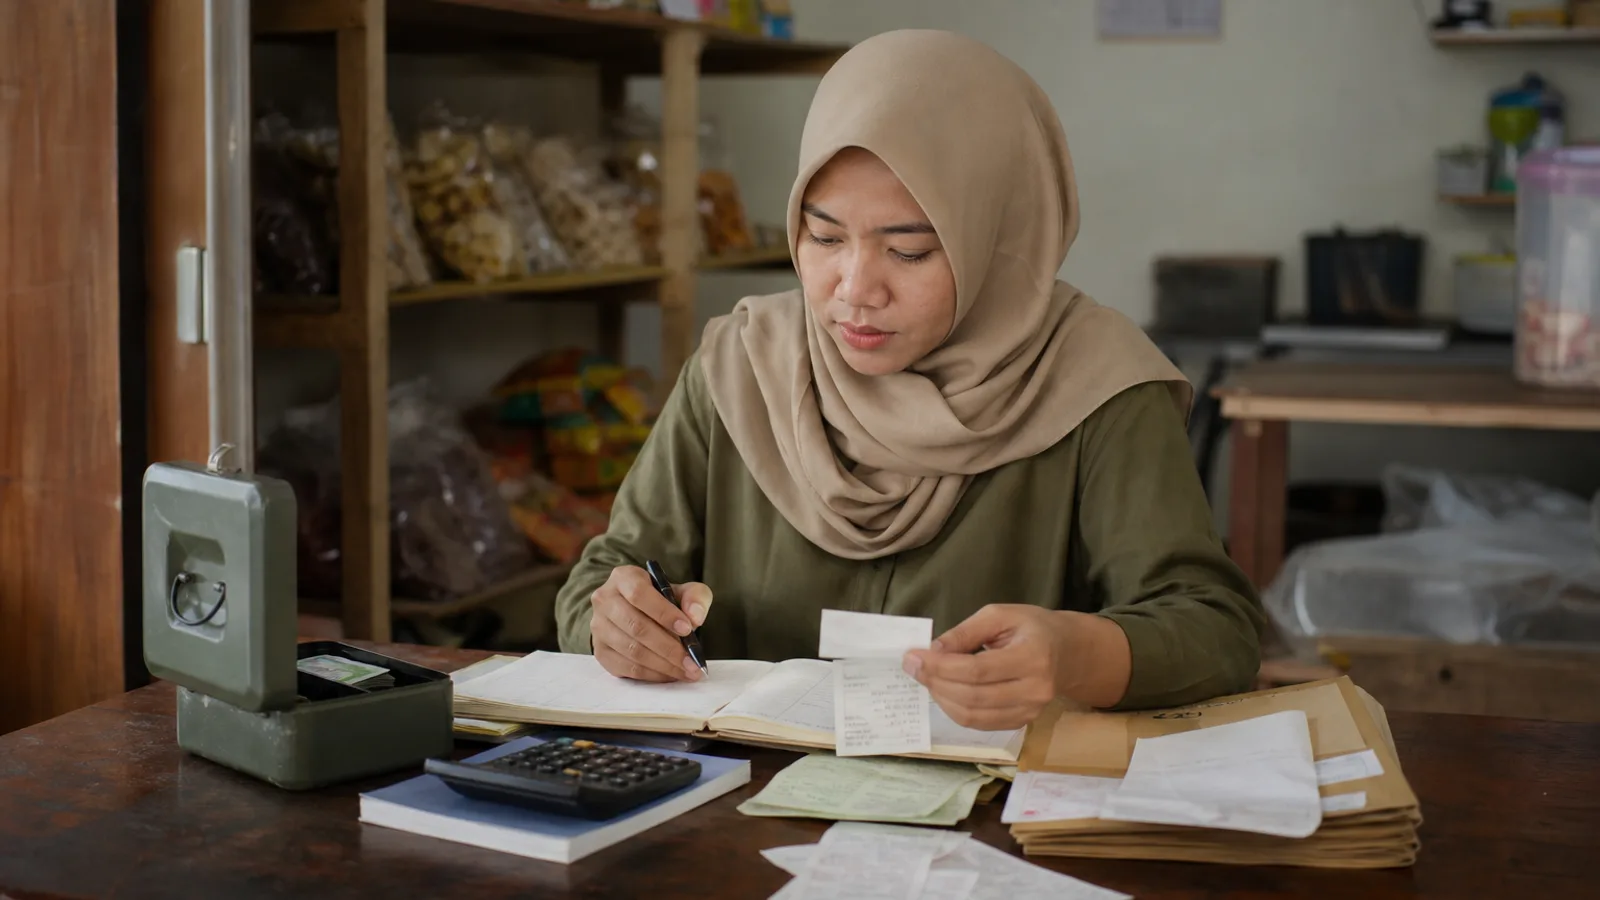
Dana kas kecil itu sendiri tidak dikenakan pajak karena bukan penghasilan baru, melainkan bagian dari uang perusahaan yang dipindahkan untuk membayar kebutuhan operasional. Namun, transaksi yang dibayar dari kas kecil tetap dapat mempunyai konsekuensi pajak sesuai jenis barang, jasa, pihak yang bertransaksi, dan status wajib pajaknya.
Ringkasan Singkat: Kas kecil bukan objek pajak dan pembentukannya tidak menambah omzet atau laba. Pajak dinilai dari transaksi yang dibayar memakai dana tersebut, bukan dari nama akun kas kecil. Karena itu, setiap nota, faktur, dan bukti potong perlu disimpan agar biaya serta kewajiban pajaknya dapat ditentukan dengan benar.
Misalnya, pemilik memindahkan Rp3.000.000 dari rekening usaha ke kotak kas. Total aset perusahaan tidak berubah. Ketika sebagian dana dipakai untuk alat tulis, jasa teknisi, atau konsumsi rapat, barulah tiap pengeluaran diperiksa berdasarkan sifat transaksinya.
Mengapa Pembentukan Kas Kecil Bukan Objek Pajak?
Kas kecil adalah aset yang sudah dimiliki usaha. Memindahkan uang dari bank ke kas kecil hanya mengubah lokasi penyimpanan, bukan menghasilkan pendapatan. Secara akuntansi, bank berkurang dan akun kas kecil bertambah dengan nilai yang sama.
Posisi tersebut dapat dipahami lebih lanjut melalui penjelasan mengapa kas kecil termasuk aset lancar. Karena tidak ada penghasilan atau pertambahan kekayaan dari perpindahan internal itu, pembentukan dana bukan dasar pengenaan Pajak Penghasilan.
Ikatan Akuntan Indonesia menjelaskan SAK EMKM menggunakan konsep entitas bisnis, sehingga kekayaan pribadi perlu dipisahkan dari kekayaan usaha. Pemisahan ini membantu membuktikan bahwa setoran kas kecil berasal dari dana usaha, bukan penerimaan penjualan yang belum dicatat.
Transaksi Kas Kecil Bisa Memiliki Aspek Pajak
Cara bayar tidak menghapus karakter transaksi. Pembelian atau pembayaran jasa senilai kecil tetap perlu ditelaah sebagaimana transaksi yang dibayar melalui transfer bank. Kewajiban yang mungkin muncul bergantung pada ketentuan PPh, PPN, identitas lawan transaksi, serta status perusahaan sebagai pemotong atau pemungut.
Sebagai ilustrasi, pengisian kas Rp3.000.000 bukan objek pajak. Pembelian materai Rp100.000, konsumsi Rp250.000, dan jasa perbaikan Rp750.000 merupakan tiga transaksi berbeda. Jangan menerapkan satu perlakuan pajak hanya karena semuanya keluar dari kotak uang yang sama.
| Kegiatan | Posisi akuntansi | Hal yang diperiksa dari sisi pajak |
|---|---|---|
| Memindahkan Rp3.000.000 dari bank ke kas kecil | Perpindahan antarakun aset | Bukan omzet atau penghasilan baru |
| Membeli alat tulis tunai | Biaya atau persediaan, sesuai penggunaannya | Nota, identitas penjual, dan unsur pajak pada pembelian |
| Membayar jasa teknisi | Beban jasa atau perbaikan | Jenis jasa, pihak penerima, serta kewajiban pemotongan yang berlaku |
| Menerima pengembalian uang dari pegawai | Penambahan kembali saldo kas | Pastikan bukan penerimaan usaha yang salah diklasifikasikan |
Tabel tersebut bukan daftar tarif pajak. Tarif dan mekanisme dapat berbeda menurut profil wajib pajak serta aturan yang berlaku pada tanggal transaksi. Untuk kasus spesifik, konfirmasikan kepada Account Representative di KPP atau konsultan pajak yang memiliki izin.
Bagaimana dengan Batas Omzet UMKM Rp500 Juta?
Batas omzet membahas penghasilan usaha, bukan saldo petty cash. DJP menjelaskan bahwa omzet tertentu bagi wajib pajak orang pribadi UMKM mendapat perlakuan PPh sesuai syarat yang berlaku. Dalam penegasan DJP mengenai omzet UMKM hingga Rp500 juta, ambang tersebut dikaitkan dengan peredaran bruto tahunan, bukan jumlah uang yang tersimpan dalam kas kecil.
Contohnya, omzet usaha Rp450.000.000 setahun tidak berubah menjadi Rp453.000.000 hanya karena Rp3.000.000 dipindahkan dari bank ke kas kecil. Perpindahan itu memakai uang yang sudah tercatat. Sebaliknya, penjualan tunai harus tetap masuk omzet meskipun hasilnya sementara disimpan di laci yang juga digunakan untuk kas kecil.
Ketentuan pajak dapat diperbarui dan penerapannya bergantung pada bentuk serta status wajib pajak. Badan usaha dan wajib pajak orang pribadi tidak selalu memperoleh perlakuan yang sama. Karena itu, jangan menyimpulkan kewajiban PPh hanya dari besarnya saldo kas atau satu angka omzet tanpa memeriksa syarat lainnya.
Bukti Pengeluaran Menentukan Kualitas Pelaporan
Nota atau kuitansi menjelaskan siapa yang menerima pembayaran, tanggal, nominal, dan tujuan transaksi. Informasi tersebut dibutuhkan untuk menentukan akun biaya serta menilai apakah ada dokumen pajak yang harus diterbitkan atau diterima. Tanpa bukti, perusahaan akan kesulitan menunjukkan hubungan pengeluaran dengan kegiatan usaha.
Setiap voucher kas kecil sebaiknya memiliki nomor urut, persetujuan, akun biaya, dan lampiran asli atau salinan digital yang terbaca. Pelajari kelengkapan bukti pengeluaran kas kecil agar proses rekonsiliasi tidak berhenti pada catatan nominal saja.
Pembukuan yang rapi juga tidak otomatis membuat semua pengeluaran dapat mengurangi penghasilan kena pajak. Kelayakan biaya tetap dinilai menurut ketentuan perpajakan. Catatan yang lengkap berfungsi sebagai dasar pemeriksaan, bukan jaminan bahwa setiap pembayaran akan diterima sebagai pengurang.
Kesalahan yang Perlu Dihindari
- Menganggap seluruh isi kas sebagai omzet. Saldo dapat berasal dari transfer internal, bukan penjualan.
- Menganggap semua pembayaran tunai bebas pajak. Cara bayar tidak menggantikan penilaian jenis transaksi.
- Menggabungkan uang pribadi dan usaha. Campuran dana menyulitkan pembuktian sumber setoran dan tujuan pengeluaran.
- Membuang nota setelah rekap. Rekap internal tidak selalu cukup tanpa dokumen pendukung.
- Memecah transaksi untuk menghindari prosedur. Penilaian seharusnya mengikuti substansi transaksi keseluruhan.
UMKM tetap memerlukan catatan yang memadai sesuai kegiatan dan ketentuan yang berlaku. Pembahasan kewajiban UMKM membuat laporan keuangan membantu menempatkan buku kas kecil dalam sistem pelaporan yang lebih luas.
Pertanyaan Umum
Apakah saldo kas kecil dilaporkan dalam SPT?
Pelaporannya bergantung pada jenis SPT, bentuk wajib pajak, dan laporan keuangan yang menjadi lampiran atau dasar pengisian. Secara akuntansi, saldo kas kecil merupakan bagian dari kas. Pastikan angkanya konsisten dengan pembukuan dan konfirmasikan format pengisian untuk kondisi usaha Anda.
Apakah pengisian kembali kas kecil terkena pajak?
Pengisian kembali dari rekening atau kas utama perusahaan umumnya merupakan perpindahan internal, bukan pendapatan baru. Pajak tidak timbul hanya karena dana diisi kembali. Dokumen pengeluaran yang diganti tetap harus diperiksa menurut jenis transaksi dan ketentuan pajaknya.
Apakah pembelian tunai tanpa faktur boleh menjadi biaya?
Jangan mengandalkan pembayaran tunai sebagai satu-satunya bukti. Kelayakan biaya memerlukan dokumen dan hubungan dengan kegiatan usaha sesuai ketentuan yang berlaku. Mintalah nota atau kuitansi yang memadai dan konsultasikan transaksi material jika dokumen dari penjual tidak lengkap.
Apakah jasa yang dibayar dari kas kecil perlu bukti potong?
Mungkin, tergantung jenis jasa, penerima penghasilan, nilai transaksi, dan status pembayar sebagai pemotong pajak. Sumber dana dari kas kecil tidak otomatis menghapus kewajiban. Periksa aturan pada tanggal transaksi atau minta konfirmasi kepada AR pajak maupun konsultan berizin.
Apakah penjualan tunai boleh langsung dimasukkan ke kas kecil?
Secara pengelolaan sebaiknya penerimaan penjualan dicatat dahulu sebagai omzet, lalu pembentukan atau penambahan kas kecil dibuat sebagai transaksi terpisah. Cara ini menjaga jejak audit dan mencegah penerimaan usaha tersamarkan sebagai transfer internal.
Berapa lama bukti kas kecil perlu disimpan?
Masa penyimpanan dokumen mengikuti ketentuan pembukuan dan perpajakan yang berlaku bagi wajib pajak. Karena jangka waktu dan jenis dokumen dapat dipengaruhi aturan terbaru, gunakan kebijakan arsip yang merujuk ketentuan DJP dan jangan memusnahkan bukti hanya karena periode internal sudah ditutup.
Kesimpulan
Apakah kas kecil dikenakan pajak? Dananya sendiri bukan objek pajak karena hanya aset perusahaan yang dialokasikan untuk pembayaran kecil. Fokus pemeriksaan berada pada transaksi, dokumen, dan pihak yang menerima uang. Pisahkan dana pribadi, catat penjualan tunai sebagai omzet, serta cek kewajiban tiap transaksi kepada profesional untuk kondisi khusus. Anda juga dapat melihat pertanyaan umum lain seputar kas kecil.
Solusi yang Dibahas di Artikel Ini
Kelola Kas Kecil Otomatis dengan KasKecil.id
Catat pengeluaran lewat WhatsApp atau Telegram, scan struk otomatis dengan AI, dan terima laporan harian jam 21:00 WIB, tanpa ribet spreadsheet.
Gratis 100 transaksi/bulan. Tanpa kartu kredit.