Akuntansi Kas Kecil: Pencatatan dan Contohnya
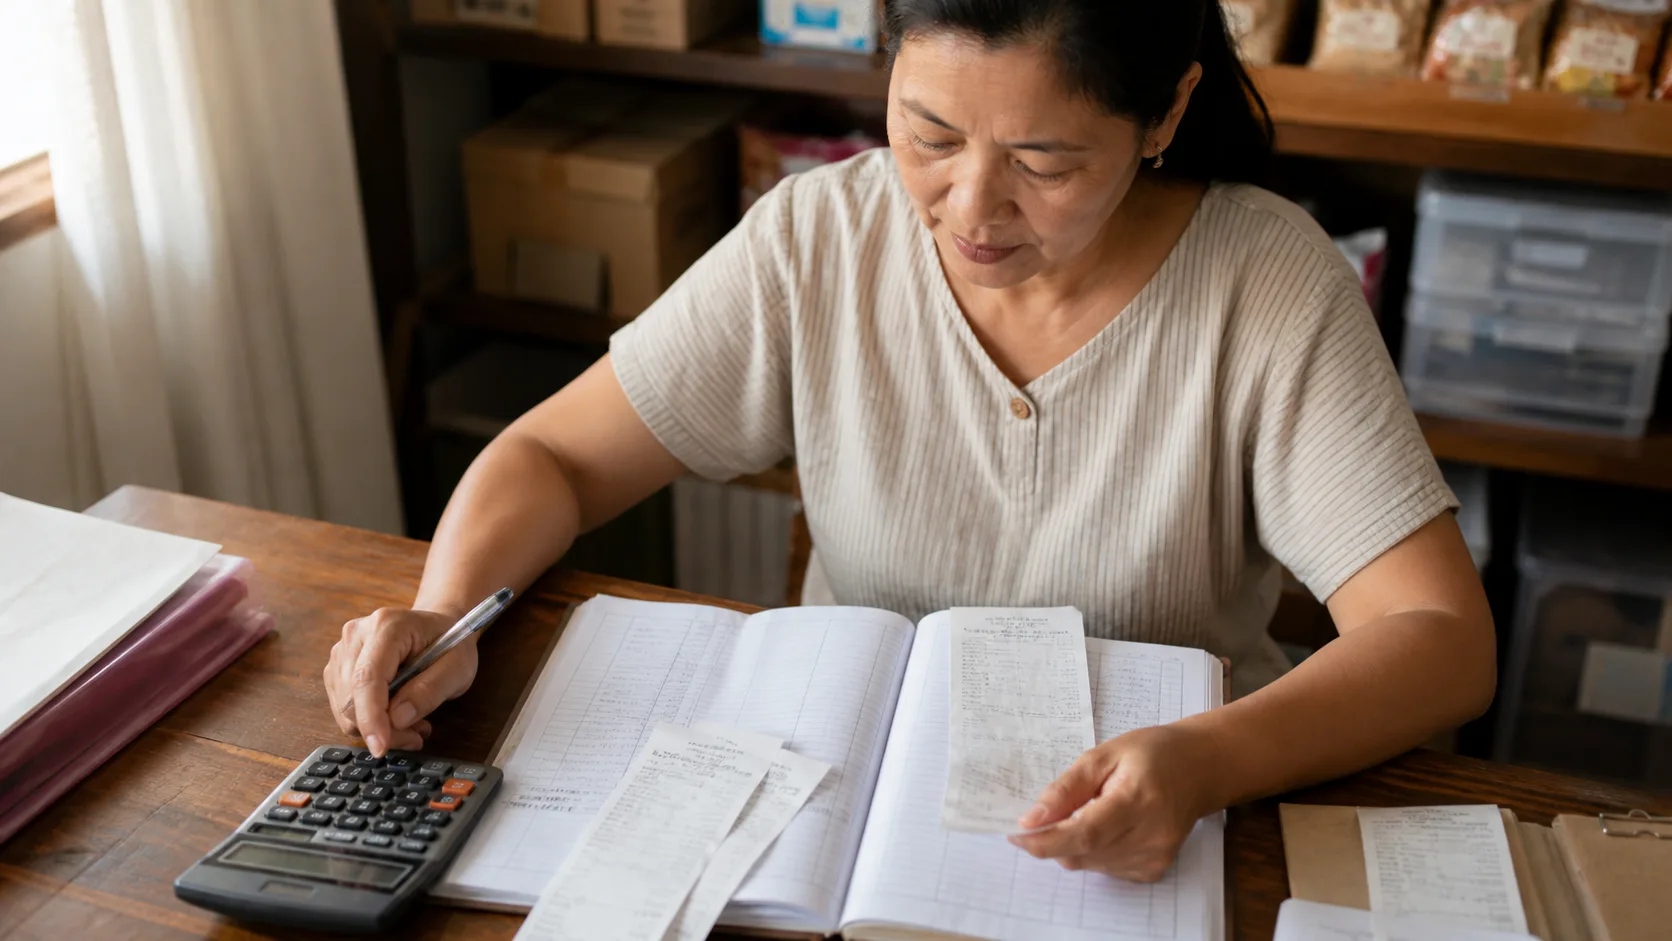
Akuntansi kas kecil adalah proses mencatat, mengawasi, dan melaporkan uang tunai untuk pengeluaran operasional kecil, seperti ongkir, parkir, alat tulis, atau konsumsi rapat. Catatan yang tertib membuat pemilik usaha mengetahui tujuan uang keluar, pihak yang memakai, dan nilai dana yang perlu diganti.
Kas kecil bukan sekadar uang di laci. Ia menghubungkan bukti transaksi, jurnal, saldo kas, dan laporan keuangan. Bagi usaha kecil, sistem yang sederhana tetapi dijalankan konsisten lebih berguna daripada format rumit yang berhenti setelah minggu pertama.
Posisi kas kecil dalam akuntansi perusahaan
Dalam laporan posisi keuangan, kas kecil umumnya masuk kelompok kas dan setara kas, walau rincian internalnya dipisahkan agar mudah diawasi. SAK EMKM dari Ikatan Akuntan Indonesia adalah standar mandiri bagi entitas tanpa akuntabilitas publik signifikan, termasuk banyak UMKM. Dalam laporan posisi keuangannya, kas dan setara kas merupakan salah satu pos yang dapat disajikan.
Saldo kas kecil tidak berdiri tanpa hubungan dengan pembukuan lain. Saat dana dibentuk dari rekening bank, kas di bank berpindah ke kas kecil. Saat uang dipakai membeli materai atau membayar kurir, biaya usaha bertambah dan bukti transaksi perlu menjelaskan tujuannya. Pada akhir periode, uang fisik dan voucher harus dapat ditelusuri ke catatan.
Siklus akuntansi kas kecil dari awal sampai laporan
Siklus dimulai ketika perusahaan menentukan kebutuhan dana. Warung yang hanya sesekali membayar ongkir mungkin cukup dengan Rp500.000, sedangkan toko dengan kurir dan pembelian perlengkapan harian dapat membutuhkan Rp2.000.000. Nilai ini bukan angka baku, melainkan batas yang cukup untuk kebutuhan kecil tanpa membiarkan terlalu banyak uang tunai menganggur.
Sesudah dana diserahkan kepada pemegang kas kecil, setiap pengeluaran harus disertai struk, invoice kecil, atau voucher kas keluar. Pemegang kas mencatat tanggal, penerima, tujuan, kategori biaya, dan nominal. Jika bukti hilang, buat formulir pengganti yang menjelaskan transaksi dan minta persetujuan penanggung jawab, tetapi jangan menjadikannya kebiasaan.
| Tahap | Aktivitas | Dokumen atau kontrol |
|---|---|---|
| Pembentukan | Menetapkan nominal dan menyerahkan dana | Persetujuan pemilik atau keuangan |
| Penggunaan | Membayar kebutuhan kecil | Struk, voucher, dan kategori biaya |
| Rekap | Menjumlahkan bukti dan sisa uang | Daftar pengeluaran serta pemeriksaan saldo |
| Pengisian kembali | Mengganti uang yang telah dipakai | Rekap disetujui dan jurnal |
| Penutupan periode | Mencocokkan catatan dengan kondisi fisik | Berita acara bila ada selisih |
Contohnya, sebuah kedai membentuk kas kecil Rp1.500.000 pada 1 Juni. Sampai 20 Juni, voucher ongkir Rp180.000, alat kebersihan Rp225.000, dan konsumsi rapat Rp95.000. Uang fisik yang tersisa seharusnya Rp1.000.000. Uang itu ditambah voucher Rp500.000 harus sama dengan dana awal Rp1.500.000. Jika tidak sama, selisih perlu ditelusuri sebelum pengisian dilakukan.
Alur tersebut menjadi dasar sistem pencatatan kas kecil yang rapi dari awal. Tujuannya bukan memperlambat pembelian kecil, melainkan memastikan setiap rupiah memiliki alasan dan jejak dokumen yang dapat diperiksa.
Kapan jurnal kas kecil dicatat?
Waktu pencatatan jurnal bergantung pada metode yang dipilih. Dua metode yang umum adalah imprest, yaitu dana tetap, dan fluktuasi, yaitu dana berubah. Keduanya memerlukan bukti transaksi, tetapi frekuensi serta akun dalam jurnalnya berbeda.
Metode imprest atau dana tetap
Pada metode imprest, akun kas kecil dicatat ketika dana awal dibentuk, misalnya debit Kas Kecil Rp1.500.000 dan kredit Kas di Bank Rp1.500.000. Ketika pemegang kas membayar ongkir atau membeli perlengkapan, bukti dikumpulkan dalam voucher. Beban baru dijurnal saat dana diisi kembali berdasarkan rekap voucher.
Contoh pengisian kembali Rp500.000 adalah debit Beban Pengiriman Rp180.000, Beban Perlengkapan Rp225.000, Beban Konsumsi Rp95.000, lalu kredit Kas di Bank Rp500.000. Dana kembali ke Rp1.500.000. Metode ini memudahkan pengecekan karena uang fisik ditambah voucher seharusnya sama dengan dana tetap.
Metode fluktuasi atau dana berubah
Pada metode fluktuasi, setiap pengeluaran dapat langsung mengurangi akun kas kecil dan mencatat beban terkait. Jika usaha menambah atau mengurangi dana sesuai kondisi, saldo kas kecil di buku ikut berubah. Cara ini lebih fleksibel, tetapi pengawasan perlu lebih sering karena tidak ada angka dana tetap sebagai patokan cepat.
Pemilik usaha yang ingin melihat perbedaan jurnal, kontrol, dan situasi penggunaan dapat membaca perbandingan lengkap metode imprest dan fluktuasi. Untuk usaha dengan transaksi kecil berulang, imprest sering lebih mudah diperiksa secara internal. Fluktuasi dapat masuk akal bila volume dan kebutuhan dana berubah tajam menurut musim atau proyek.
Dokumen yang membuat kas kecil dapat dipertanggungjawabkan
Struk adalah bukti utama, tetapi bukan satu-satunya. Perusahaan sebaiknya memiliki voucher kas keluar bernomor, rekap pengisian kembali, dan persetujuan untuk transaksi tertentu. Voucher berguna ketika nota asli sulit dibaca atau pembelian dilakukan di tempat yang tidak mencetak detail lengkap.
- Bukti transaksi: struk, invoice, tiket parkir, atau dokumen lain yang menunjukkan nilai dan tanggal.
- Voucher kas keluar: nomor transaksi, penerima uang, tujuan, kategori beban, nominal, dan tanda tangan.
- Rekap pengeluaran: daftar voucher per periode sebagai dasar pengisian kembali.
- Persetujuan: batas nominal dan pihak yang berhak menyetujui pengeluaran.
- Catatan selisih: penjelasan tertulis bila uang fisik dan dokumen tidak cocok.
Pencatatan yang rapi membantu pemilik membaca kondisi usaha, bukan hanya memenuhi administrasi. OJK juga menekankan pentingnya pengelolaan keuangan bagi UMKM agar pelaku usaha dapat mengevaluasi kondisi bisnis lebih akurat dalam panduan pengelolaan keuangan untuk pengusaha UMKM. Kas kecil memang kecil nominalnya, tetapi kebocoran berulang sering baru terlihat ketika bukti dan kategori biaya tidak lengkap.
Kelemahan kas kecil yang perlu diantisipasi
Kas kecil menyelesaikan kebutuhan pembayaran cepat, tetapi uang tunai dan pencatatan manual membawa risiko. Struk mudah pudar atau hilang, angka bisa salah ketik, dan satu orang yang memegang uang sekaligus menyetujui transaksi menciptakan kontrol lemah. Risiko tidak berarti kas kecil harus dihapus, melainkan prosesnya perlu dibatasi jelas.
Tetapkan ambang transaksi, misalnya pembelian di atas Rp500.000 melalui transfer atau persetujuan khusus. Lakukan hitung fisik mingguan atau saat dana mendekati batas minimum. Pemilik atau atasan sebaiknya memeriksa rekap secara acak, terutama untuk kategori yang sering muncul seperti transportasi, konsumsi, dan pembelian mendadak.
Digitalisasi tidak otomatis menghilangkan kesalahan, tetapi dapat memperpendek rantai rekap. Foto struk, kategori konsisten, cap waktu, dan riwayat persetujuan membuat penelusuran lebih mudah daripada tumpukan kertas. Data digital tetap perlu diperiksa dan aksesnya dibatasi menurut peran pengguna.
Rekomendasi praktis untuk UMKM
Mulailah dari satu aturan sederhana: setiap uang keluar harus punya bukti dan kategori. Pilih metode imprest jika Anda ingin dana tetap dan rekonsiliasi mudah. Pilih metode fluktuasi bila kebutuhan dana benar-benar berubah, lalu jadwalkan pemeriksaan lebih rapat agar saldo buku tidak tertinggal dari kondisi fisik.
Jangan mencoba mempelajari seluruh jurnal sekaligus. Setelah alur bukti dan rekap berjalan, gunakan panduan cara membuat jurnal kas kecil langkah demi langkah untuk menerjemahkan transaksi ke akun yang tepat. Dengan urutan itu, pencatatan menjadi informasi biaya yang dapat dipakai saat mengambil keputusan.
Pertanyaan yang Sering Ditanyakan
Apakah kas kecil termasuk aset?
Ya. Kas kecil umumnya menjadi bagian aset lancar karena berupa uang untuk kebutuhan operasional jangka pendek. Dalam pelaporan, penyajiannya dapat digabung dalam pos kas dan setara kas, sementara rincian kas kecil dipantau melalui catatan internal.
Berapa nominal ideal dana kas kecil?
Nominal ideal mengikuti kebutuhan transaksi kecil selama satu periode pengisian. Hitung rata-rata pengeluaran dua sampai empat minggu, lalu tambahkan ruang wajar untuk kebutuhan mendadak. Dana terlalu besar meningkatkan uang tunai menganggur dan risiko pengawasan.
Apakah setiap pengeluaran kas kecil harus dijurnal?
Setiap pengeluaran harus dicatat dan didukung bukti. Dalam metode imprest, jurnal beban biasanya dibuat saat pengisian kembali berdasarkan rekap voucher. Dalam metode fluktuasi, pengeluaran dapat dijurnal langsung saat terjadi. Pilihan metode menentukan waktu jurnal, bukan kebutuhan akan bukti.
Siapa yang sebaiknya memegang kas kecil?
Pilih karyawan teliti dan dipercaya, tetapi hindari memberi orang yang sama kewenangan penuh untuk memegang uang, menyetujui, dan merekonsiliasi transaksi. Pemisahan tugas sederhana, seperti persetujuan pemilik dan pencatatan admin, sudah memperkuat kontrol usaha kecil.
Apa yang dilakukan bila kas kecil selisih?
Hitung ulang uang fisik dan kelompokkan voucher berdasarkan tanggal serta nominal. Periksa transaksi tanpa bukti, kesalahan penjumlahan, atau pengeluaran yang belum dicatat. Jika selisih tetap ada, dokumentasikan nominal serta penyebabnya sebelum dana diisi kembali.
Apakah aplikasi dapat menggantikan buku kas kecil?
Aplikasi dapat menggantikan sebagian pekerjaan manual, seperti menyimpan foto struk, mengelompokkan transaksi, dan membuat rekap. Namun disiplin bukti, batas persetujuan, dan pemeriksaan saldo tetap diperlukan. Teknologi membantu proses lebih tertelusur, bukan menggantikan tanggung jawab pengelolaan uang.
Kesimpulan
Akuntansi kas kecil yang baik menempatkan dana kecil sebagai bagian nyata dari laporan dan pengendalian keuangan usaha. Bentuk dana dengan nominal masuk akal, simpan bukti setiap penggunaan, cocokkan voucher dengan uang fisik, lalu pilih metode yang sanggup dijalankan konsisten. Bila rekap kertas mulai menyita waktu, pertimbangkan sistem pencatatan otomatis lewat WhatsApp atau Telegram agar bukti dan transaksi lebih mudah ditelusuri.
Solusi yang Dibahas di Artikel Ini
Kelola Kas Kecil Otomatis dengan KasKecil.id
Catat pengeluaran lewat WhatsApp atau Telegram, scan struk otomatis dengan AI, dan terima laporan harian jam 21:00 WIB, tanpa ribet spreadsheet.
Gratis 100 transaksi/bulan. Tanpa kartu kredit.