Arus Kas: Pengertian, Jenis, dan Contoh
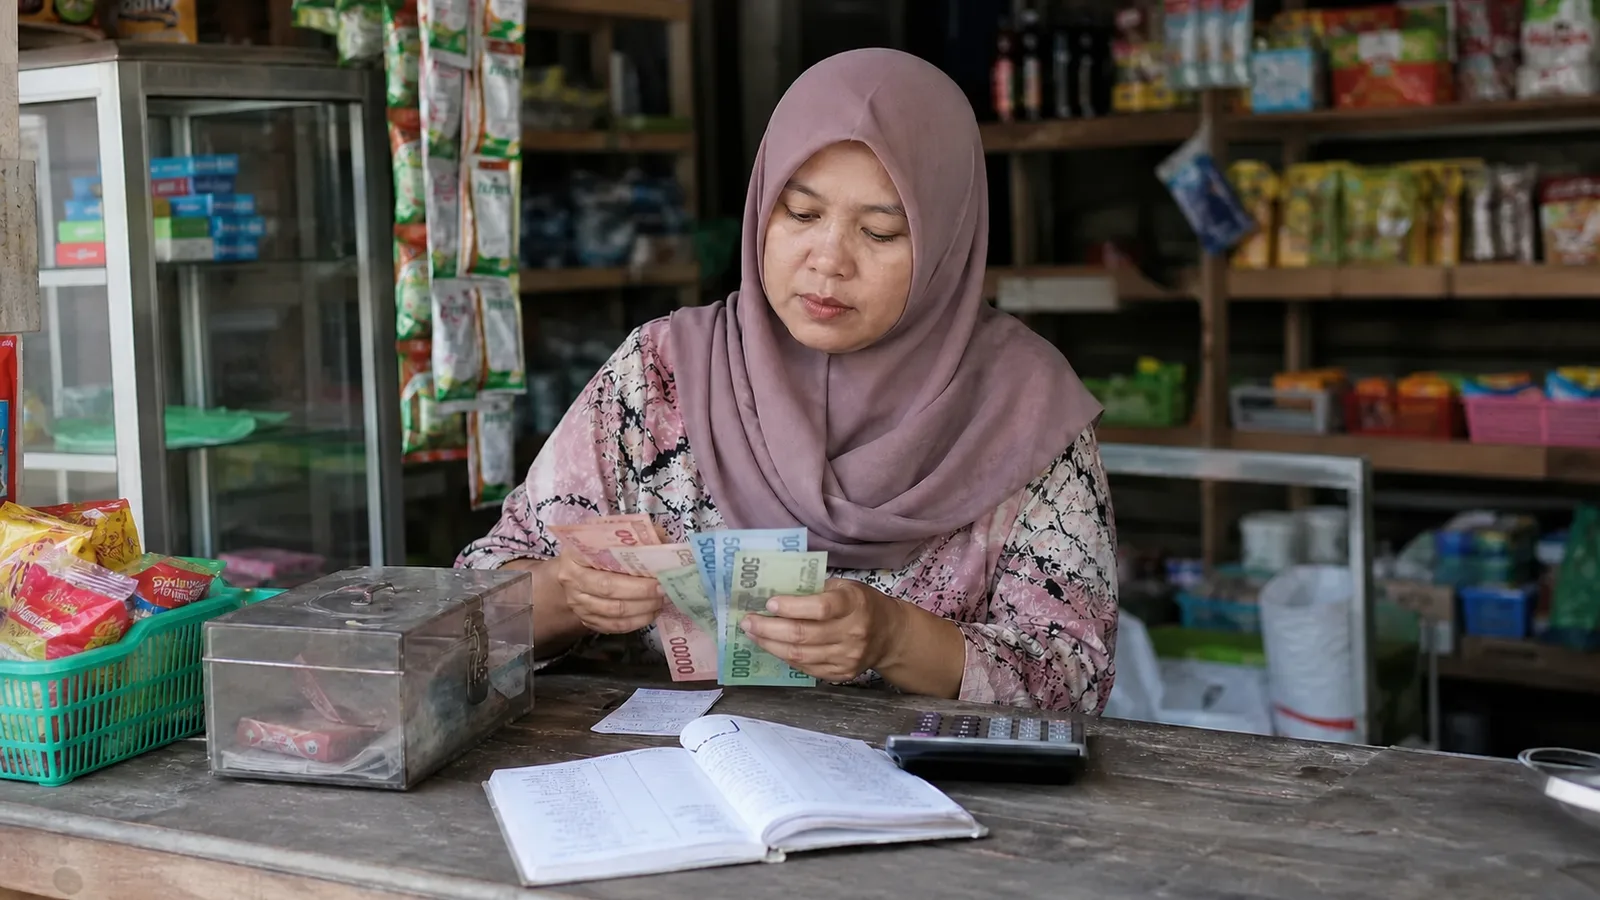
Arus kas adalah pergerakan uang yang benar-benar masuk dan keluar dari usaha selama periode tertentu. Arus kas berbeda dari laba karena laba mengukur pendapatan dikurangi beban menurut aturan akuntansi, sedangkan arus kas menunjukkan apakah uang tunai tersedia untuk membayar kebutuhan hari ini.
Arus kas masuk dapat berasal dari pembayaran pelanggan, setoran modal, atau pinjaman. Arus kas keluar mencakup pembelian bahan, gaji, sewa, cicilan, dan pengeluaran operasional lain. Selisih keduanya selama satu minggu atau bulan disebut arus kas bersih.
Mengapa Arus Kas Berbeda dari Laba?
Perbedaan utamanya terletak pada waktu pengakuan. Dalam pencatatan akrual, penjualan dapat diakui sebagai pendapatan ketika barang atau jasa diserahkan, walaupun pelanggan baru membayar 30 hari kemudian. Laba sudah muncul, tetapi uangnya belum masuk ke rekening.
Hal serupa terjadi pada pengeluaran. Mesin seharga Rp12 juta dapat dibayar tunai hari ini, sehingga kas langsung berkurang Rp12 juta. Dalam laba rugi, biaya mesin tersebut mungkin dialokasikan sebagai penyusutan selama beberapa tahun. Dampak terhadap laba periode ini tidak sama dengan dampaknya terhadap uang tunai.
| Aspek | Arus kas | Laba |
|---|---|---|
| Dasar utama | Uang yang benar-benar diterima atau dibayar. | Pendapatan dikurangi beban menurut pencatatan akuntansi. |
| Waktu pengakuan | Saat kas berpindah. | Dapat diakui sebelum atau sesudah kas berpindah. |
| Piutang penjualan | Belum menjadi kas masuk sebelum pelanggan membayar. | Dapat menambah pendapatan dan laba. |
| Pembelian aset tunai | Mengurangi kas sebesar pembayaran saat itu. | Dampak beban dapat dibagi melalui penyusutan. |
| Pertanyaan yang dijawab | Apakah uang tersedia untuk kewajiban terdekat? | Apakah usaha menghasilkan keuntungan pada periode tersebut? |
Contoh Usaha Untung tetapi Kas Menipis
Sebuah usaha katering mencatat penjualan Rp30 juta pada April. Biaya bahan, tenaga harian, sewa dapur, dan beban lain berjumlah Rp22 juta, sehingga laba menurut catatan adalah Rp8 juta. Namun, pelanggan korporat baru membayar Rp18 juta pada April dan sisanya Rp12 juta jatuh tempo pada Mei.
Pada bulan yang sama, katering harus membayar seluruh bahan dan tenaga sebesar Rp20 juta secara tunai. Arus kas dari transaksi tersebut menjadi negatif Rp2 juta: penerimaan Rp18 juta dikurangi pembayaran Rp20 juta. Usaha terlihat untung Rp8 juta, tetapi membutuhkan uang dari saldo lama atau sumber lain untuk menutup kebutuhan April.
Contoh lain adalah toko sembako yang meningkatkan stok menjelang hari raya. Barang yang dibeli masih menjadi persediaan dan belum seluruhnya menjadi beban laba rugi, tetapi pemasok meminta pembayaran Rp15 juta sekarang. Rak terlihat penuh dan potensi laba meningkat, sementara uang di kas justru berkurang.
Karena itu, pemilik perlu membaca laporan laba rugi bersama catatan kas. Laba menjelaskan kinerja ekonomi, sedangkan arus kas menjelaskan kemampuan membayar. Keduanya saling melengkapi dan tidak tepat dipertukarkan.
Mengapa Arus Kas Positif Penting?
Arus kas positif berarti uang masuk pada suatu periode lebih besar daripada uang keluar. Kondisi ini memberi ruang untuk membayar pemasok, gaji, sewa, pajak, dan kebutuhan tak terduga tanpa terus menambah utang. Bagi UMKM, ruang beberapa juta rupiah dapat menentukan apakah operasi berjalan lancar minggu berikutnya.
Namun, angka positif perlu dibaca penyebabnya. Kas dapat meningkat karena pelanggan membayar penjualan, tetapi juga bisa meningkat karena pemilik menyetor modal atau usaha memperoleh pinjaman. Penerimaan pinjaman memperkuat kas saat ini, tetapi menambah kewajiban pembayaran di masa depan.
Standar akuntansi mengakui pentingnya informasi tersebut. PSAK 207 tentang Laporan Arus Kas dari IAI mengatur penyajian perubahan historis kas dan setara kas serta mengelompokkannya ke aktivitas operasi, investasi, dan pendanaan. Artikel ini berfokus pada konsep kasnya; pembahasan penyajian lengkap tersedia dalam panduan menyusun laporan arus kas.
Tiga Sumber Pergerakan Kas secara Ringkas
Arus kas operasi berkaitan dengan kegiatan utama seperti penerimaan pelanggan dan pembayaran bahan. Arus kas investasi mencakup pembelian atau penjualan aset jangka panjang. Arus kas pendanaan berkaitan dengan modal dan pinjaman. Ketiganya membantu menjelaskan mengapa saldo berubah, tetapi tidak perlu dihitung rumit untuk mulai memahami posisi uang usaha.
Pemilik yang ingin melihat pengelompokan lebih jauh dapat membaca komponen aktivitas arus kas. Untuk kebutuhan harian, langkah pertama cukup mencatat tanggal, sumber atau tujuan, nominal, akun yang digunakan, dan bukti transaksi.
Cara Membaca Arus Kas Tanpa Jargon
Mulailah dari saldo awal. Tambahkan seluruh penerimaan yang benar-benar masuk, lalu kurangi seluruh pembayaran yang benar-benar keluar. Jika kas awal Rp5 juta, penerimaan Rp12 juta, dan pembayaran Rp10 juta, arus kas bersihnya positif Rp2 juta serta saldo akhirnya Rp7 juta.
Angka tersebut baru berguna setelah dibandingkan dengan kebutuhan berikutnya. Saldo Rp7 juta belum tentu cukup jika gaji Rp6 juta dan sewa Rp3 juta jatuh tempo dua hari lagi. Buat proyeksi pendek untuk tujuh sampai empat belas hari agar pemilik melihat kekurangan sebelum pembayaran terlambat.
Gunakan rumus dasar arus kas bersih bila ingin menghitungnya dengan format yang konsisten. Pisahkan pula kas usaha dari uang pribadi. Pengambilan uang oleh pemilik harus dicatat, bukan dianggap sebagai pengeluaran toko yang tidak perlu dijelaskan.
Batasan Arus Kas sebagai Ukuran Kesehatan
Arus kas positif sesaat tidak otomatis menandakan bisnis sehat. Usaha dapat memiliki kas besar karena menunda pembayaran pemasok, menjual aset penting, atau mengambil pinjaman baru. Tanpa melihat sumbernya, saldo tinggi dapat memberi rasa aman yang keliru.
Arus kas negatif juga tidak selalu buruk. Pembelian mesin produktif dapat mengurangi kas hari ini tetapi meningkatkan kapasitas usaha. Yang perlu diperiksa adalah apakah pengeluaran direncanakan, manfaatnya masuk akal, dan kas yang tersisa cukup untuk operasi.
Karena itu, lihat arus kas bersama laba rugi, piutang, utang, persediaan, dan jadwal pembayaran. Literasi keuangan membantu pemilik memahami hubungan antarangka tersebut. OJK menjelaskan pentingnya edukasi untuk meningkatkan literasi keuangan masyarakat, termasuk kemampuan mengambil keputusan berdasarkan informasi keuangan.
Langkah Praktis Menurut Kondisi Usaha
Jika usaha baru dimulai, catat semua uang masuk dan keluar setiap hari, termasuk biaya kecil seperti parkir dan ongkir. Cocokkan saldo fisik, rekening, dan e-wallet setidaknya seminggu sekali. Kebiasaan sederhana ini lebih penting daripada format laporan yang rumit.
Jika usaha sudah berjalan tetapi sering kehabisan uang, susun daftar piutang beserta tanggal tagih, jadwal utang, dan kebutuhan dua minggu ke depan. Tinjau kebijakan tempo pelanggan serta jumlah stok yang dibeli. Penjualan tinggi tidak membantu likuiditas bila penagihan terlalu lambat.
Perhatikan pula siklus usaha. Toko perlengkapan sekolah mungkin membutuhkan stok besar sebelum tahun ajaran, sedangkan katering harus membeli bahan sebelum pelanggan melunasi tagihan. Siapkan cadangan kas berdasarkan jeda pembayaran yang benar-benar terjadi, bukan berdasarkan rata-rata penjualan saja.
Kesalahan yang Membuat Catatan Kas Menyesatkan
Kesalahan pertama adalah mencampur uang usaha dengan uang rumah tangga. Ketika pemilik mengambil Rp500.000 tanpa mencatatnya, saldo fisik berkurang tetapi laporan usaha tidak menjelaskan penyebabnya. Catat pengambilan pemilik secara terpisah agar biaya operasional tidak tampak lebih besar atau lebih kecil dari kenyataan.
Kesalahan kedua adalah menganggap transfer antar-akun sebagai pendapatan atau biaya baru. Memindahkan Rp2 juta dari rekening usaha ke kas toko hanya mengubah lokasi uang, bukan menambah total kas bisnis. Kesalahan ketiga adalah mencatat piutang sebagai penerimaan sebelum pembayaran benar-benar masuk. Rekonsiliasi dengan mutasi bank, saldo e-wallet, dan uang fisik membantu menemukan ketiganya.
Pertanyaan Umum
Apa itu arus kas?
Arus kas adalah pergerakan uang masuk dan keluar dari usaha selama periode tertentu. Penerimaan pelanggan menjadi kas masuk saat dibayar, sedangkan pembayaran bahan, gaji, dan sewa menjadi kas keluar saat uang berpindah.
Apakah arus kas sama dengan omzet?
Tidak. Omzet adalah nilai penjualan, termasuk penjualan yang mungkin belum dibayar pelanggan. Arus kas masuk hanya mencatat uang yang benar-benar diterima. Omzet tinggi karena penjualan kredit dapat berjalan bersamaan dengan kas yang rendah.
Mengapa bisnis untung bisa kehabisan uang?
Laba dapat mencakup pendapatan yang masih berupa piutang. Kas juga dapat habis untuk membeli persediaan, aset, atau membayar kewajiban yang dampaknya terhadap laba berbeda. Karena itu, jadwal penerimaan dan pembayaran perlu dipantau terpisah.
Apakah arus kas negatif selalu buruk?
Tidak selalu. Arus kas negatif dapat terjadi karena investasi yang direncanakan, pembelian stok musiman, atau jeda penagihan sementara. Kondisi menjadi berbahaya bila berulang tanpa sumber pembayaran yang jelas atau mengganggu kewajiban operasional.
Seberapa sering UMKM perlu mengecek arus kas?
Usaha dengan transaksi harian sebaiknya memeriksa saldo setiap hari dan melakukan pencocokan setidaknya mingguan. Proyeksi tujuh sampai empat belas hari membantu melihat gaji, sewa, dan tagihan pemasok sebelum jatuh tempo.
Apa beda arus kas masuk dan arus kas bersih?
Arus kas masuk adalah seluruh uang yang diterima. Arus kas bersih adalah kas masuk dikurangi kas keluar selama periode yang sama. Angka bersih positif berarti penerimaan lebih besar daripada pembayaran pada periode tersebut.
Kesimpulan
Arus kas menunjukkan uang yang benar-benar tersedia, sedangkan laba menunjukkan hasil usaha menurut pencatatan akuntansi. Pantau keduanya, periksa piutang dan kewajiban, lalu buat proyeksi pendek sebelum mengambil keputusan belanja. Jika transaksi harian mulai sulit ditelusuri, lihat cara Kaskecil.id membantu memantau arus kas harian.
Solusi yang Dibahas di Artikel Ini
Kelola Kas Kecil Otomatis dengan KasKecil.id
Catat pengeluaran lewat WhatsApp atau Telegram, scan struk otomatis dengan AI, dan terima laporan harian jam 21:00 WIB, tanpa ribet spreadsheet.
Gratis 100 transaksi/bulan. Tanpa kartu kredit.