Apa itu Cash Opname? Pengertian, Cara, dan Contoh
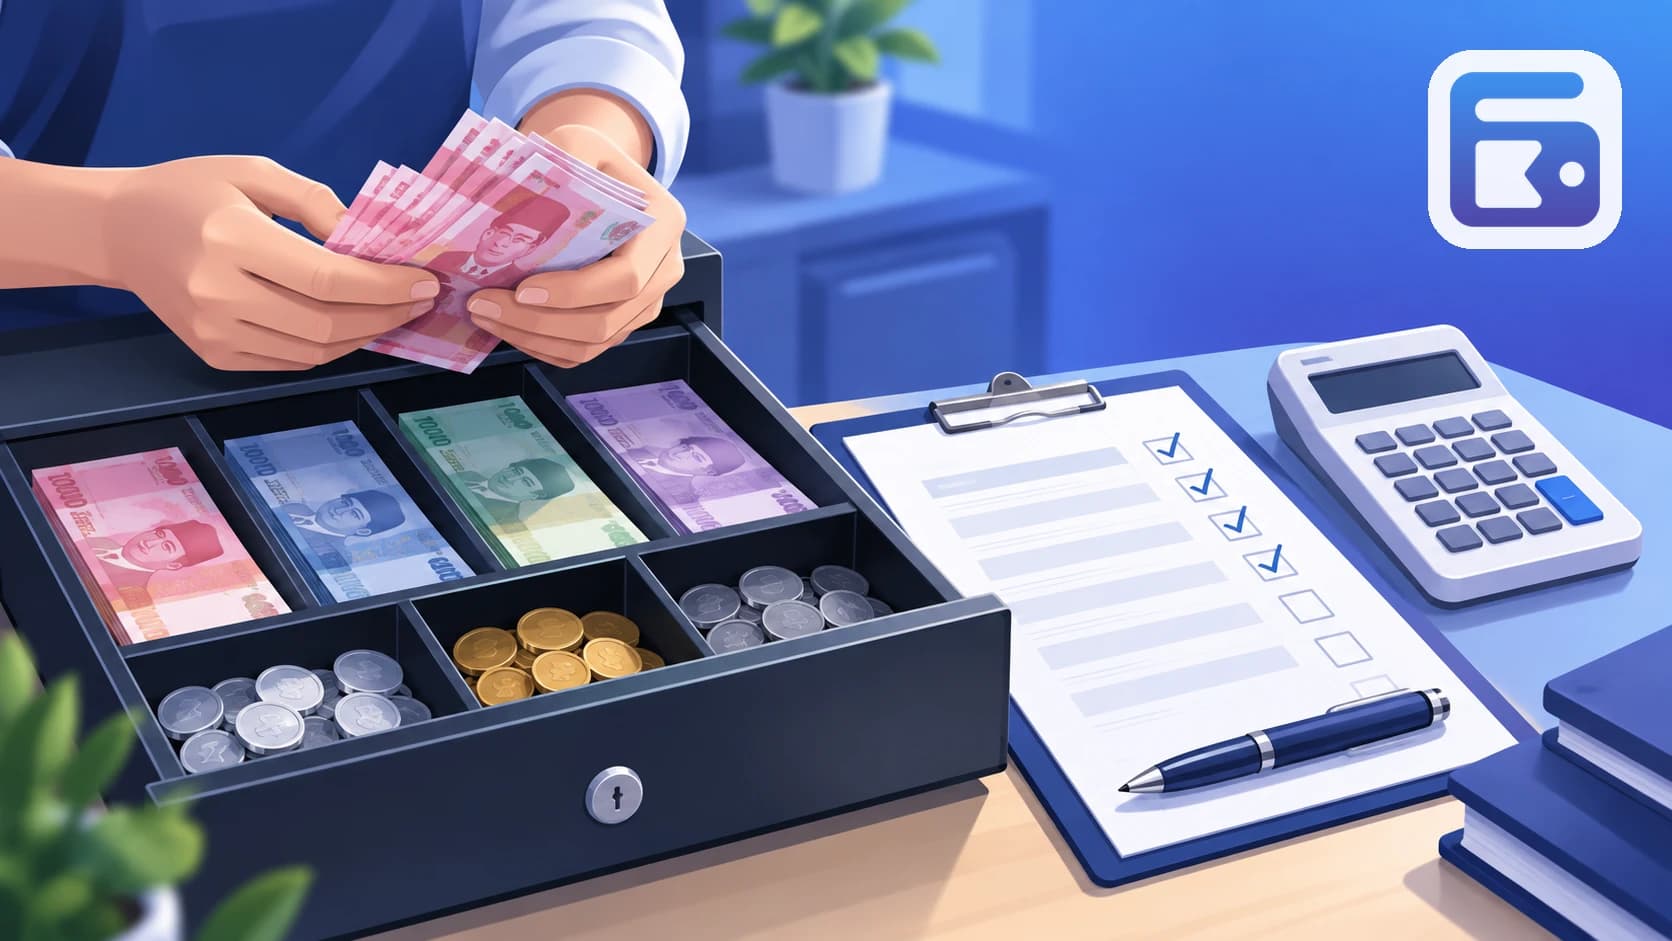
Cash opname adalah kegiatan pemeriksaan dan penghitungan uang tunai secara langsung pada kas perusahaan untuk mencocokkan jumlah fisik dengan catatan pembukuan. Tujuannya memastikan saldo kas sesuai, mendeteksi selisih atau kesalahan pencatatan, serta menjaga keakuratan dan keamanan pengelolaan keuangan perusahaan.
Apa itu cash opname?
Cash opname adalah proses menghitung uang tunai secara fisik lalu mencocokkannya dengan saldo pada buku kas atau sistem. Pemeriksaan ini dilakukan pada waktu tertentu oleh petugas yang bertanggung jawab, idealnya disaksikan pemeriksa lain, agar selisih dapat dicatat, ditelusuri, dan ditindaklanjuti dengan bukti yang memadai.
Objek utama pemeriksaan adalah uang yang benar-benar berada di kotak kas, laci kasir, atau tempat penyimpanan lain pada saat pemeriksaan. Hasil hitung kemudian dibandingkan dengan saldo yang semestinya tersedia menurut buku kas, aplikasi, atau laporan petugas.
Menurut IAS 7 Statement of Cash Flows dari IFRS Foundation, kas mencakup uang tunai yang tersedia dan simpanan yang dapat ditarik sewaktu-waktu. Dalam cash opname, fokus pemeriksaan berada pada komponen uang fisik yang berada dalam penguasaan organisasi.
Cash opname tidak sama dengan rekonsiliasi bank. Keduanya memeriksa kesesuaian catatan, tetapi menggunakan objek dan bukti pembanding yang berbeda.
| Pemeriksaan | Objek yang diperiksa | Pembanding utama | Hasil yang dicatat |
|---|---|---|---|
| Cash opname | Uang tunai fisik | Saldo buku atau sistem kas | Cocok, lebih, atau kurang |
| Rekonsiliasi bank | Transaksi pada rekening | Catatan internal dan rekening koran | Transaksi cocok atau belum tercatat |
Proses ini dapat diterapkan pada kas kecil, kasir toko, loket pembayaran, dana operasional tunai, atau tempat lain yang menyimpan uang fisik. Untuk memahami hubungan pemeriksaan ini dengan dana operasional, baca panduan Apa Itu Petty Cash?.
Mengapa cash opname penting?
Cash opname memberikan bukti bahwa saldo dalam catatan dapat diuji terhadap uang yang benar-benar tersedia. Pemeriksaan tidak hanya mencari kekurangan uang, tetapi juga menemukan kelebihan kas, transaksi yang belum dibukukan, bukti yang belum diserahkan, atau kesalahan saat menjumlahkan saldo.
Manfaat operasionalnya meliputi:
- memastikan setiap saldo kas memiliki dasar pemeriksaan yang jelas;
- menemukan selisih sebelum dokumen dan kronologi transaksi sulit ditelusuri;
- memperjelas tanggung jawab saat terjadi pergantian petugas;
- mendorong penyimpanan bukti transaksi secara tertib;
- menyediakan dasar untuk koreksi catatan setelah penyebab selisih ditemukan;
- membantu pemilik atau manajer mengevaluasi apakah prosedur kas sudah dijalankan.
Pemisahan antara petugas yang memegang uang dan pihak yang memeriksa hasil hitung merupakan prosedur yang disarankan. Pendekatan ini selaras dengan aktivitas pengendalian dalam Internal Control Integrated Framework yang diterbitkan oleh Committee of Sponsoring Organizations of the Treadway Commission atau COSO.
Cash opname bukan bukti otomatis bahwa seseorang melakukan kecurangan. Selisih dapat berasal dari kesalahan hitung, transaksi yang belum dicatat, uang muka tanpa dokumen, bukti pengeluaran yang terselip, atau kesalahan memasukkan nominal. Karena itu, hasil pemeriksaan perlu diikuti penelusuran bukti dan permintaan penjelasan yang adil.
Langkah melakukan cash opname
- Tentukan waktu pemeriksaan. Catat tanggal, jam, lokasi, nama pemegang kas, dan nama pemeriksa. Hentikan sementara transaksi atau tetapkan waktu batas agar saldo tidak berubah ketika uang dihitung.
- Ambil saldo menurut catatan. Gunakan saldo terakhir pada buku kas atau sistem sebelum penghitungan dimulai. Pastikan semua transaksi sampai waktu batas sudah disertakan.
- Pisahkan uang berdasarkan pecahan. Kelompokkan uang kertas dan uang logam agar jumlah lembar atau keping dapat diperiksa kembali.
- Hitung uang fisik. Catat jumlah setiap pecahan dan subtotalnya pada lembar pemeriksaan. Penghitungan ulang oleh pihak lain membantu mengonfirmasi hasil.
- Bandingkan kedua saldo. Kurangi hasil hitung fisik dengan saldo menurut catatan. Hasil nol berarti cocok, hasil positif berarti kas lebih, dan hasil negatif berarti kas kurang.
- Telusuri selisih. Periksa bukti penerimaan, bukti pengeluaran, uang muka, pengembalian belanja, serta transaksi yang mungkin belum dicatat.
- Dokumentasikan hasil. Tuliskan penjelasan, tindak lanjut, dan pihak yang menyetujui koreksi. Simpan lembar pemeriksaan bersama bukti pendukung.

Ilustrasi lembar hitung yang perlu didokumentasikan. Foto atau tangkapan layar saat penerbitan harus menyamarkan nama, nomor bukti, dan informasi keuangan sensitif.
Jenis-jenis cash opname
Jenis pemeriksaan dapat dibedakan menurut pemicu dan waktu pelaksanaannya. Organisasi dapat menggunakan lebih dari satu jenis sesuai pola transaksi, pembagian tanggung jawab, dan risiko operasionalnya.
| Jenis cash opname | Waktu pelaksanaan | Tujuan utama | Catatan penerapan |
|---|---|---|---|
| Berkala | Mengikuti jadwal internal | Memantau kesesuaian kas secara rutin | Jadwal dan periode pemeriksaan perlu dicatat |
| Mendadak | Tanpa pemberitahuan rinci kepada pemegang kas | Melihat kondisi kas pada saat pemeriksaan | Tetap harus mengikuti kewenangan dan prosedur organisasi |
| Serah terima | Saat tanggung jawab kas berpindah | Menetapkan saldo yang diterima petugas berikutnya | Kedua pihak sebaiknya menyaksikan dan menandatangani hasil |
| Penutupan periode | Pada akhir periode pencatatan | Mendukung pemeriksaan saldo penutup | Semua transaksi sampai waktu batas perlu dipastikan sudah masuk |
| Insidental | Setelah ditemukan indikasi kesalahan atau dokumen bermasalah | Menelusuri masalah tertentu | Ruang lingkup dan alasan pemeriksaan harus dijelaskan |
Pemeriksaan berkala memberi pola pengawasan yang konsisten, sedangkan pemeriksaan mendadak memberikan gambaran kondisi kas tanpa persiapan khusus dari pemegang kas. Perbedaan tersebut tidak membuat salah satunya selalu lebih tepat. Pemilihannya perlu mempertimbangkan tujuan pemeriksaan dan kebijakan internal.
Contoh cash opname
Contoh berikut merupakan simulasi editorial KasKecil.id untuk memperlihatkan cara kerja pemeriksaan. Angkanya bukan data perusahaan, statistik, harga, atau hasil audit pihak tertentu.
Sebuah unit operasional memiliki saldo buku kas sebesar Rp700.000 pada waktu batas pemeriksaan. Petugas dan pemeriksa menghitung uang berdasarkan pecahan berikut.
| Pecahan | Jumlah fisik | Subtotal |
|---|---|---|
| Rp100.000 | 3 lembar | Rp300.000 |
| Rp50.000 | 4 lembar | Rp200.000 |
| Rp20.000 | 5 lembar | Rp100.000 |
| Rp10.000 | 5 lembar | Rp50.000 |
| Rp5.000 | 4 lembar | Rp20.000 |
| Rp2.000 | 5 lembar | Rp10.000 |
| Uang logam gabungan | Hasil hitung langsung | Rp12.000 |
| Total uang fisik | Rp692.000 |
Sumber seluruh angka pada contoh: simulasi perhitungan Tim Editorial KasKecil.id.
Hasil pemeriksaan menunjukkan uang fisik Rp692.000, sedangkan saldo buku Rp700.000. Perhitungannya adalah Rp692.000 dikurangi Rp700.000, sehingga terdapat kas kurang Rp8.000. Selisih tersebut belum boleh langsung dianggap sebagai kehilangan atau kecurangan.
Pemeriksa kemudian perlu menelusuri transaksi di sekitar waktu batas. Misalnya, petugas mungkin memiliki bukti pengeluaran Rp8.000 yang belum dimasukkan ke buku kas. Jika bukti sah dan transaksi memperoleh persetujuan sesuai prosedur, catatan dapat diperbarui melalui mekanisme koreksi yang berlaku. Jika bukti tidak ditemukan, selisih tetap dicatat sebagai temuan untuk ditindaklanjuti oleh pihak berwenang.
Ringkasan hasil dapat dituangkan dalam format berikut:
| Elemen pemeriksaan | Hasil simulasi |
|---|---|
| Saldo menurut buku kas | Rp700.000 |
| Hasil hitung fisik | Rp692.000 |
| Selisih | Kas kurang Rp8.000 |
| Status awal | Perlu penelusuran |
| Bukti yang dicari | Bukti pengeluaran atau transaksi yang belum dicatat |
| Tindak lanjut | Verifikasi bukti dan koreksi melalui persetujuan berwenang |
Berita acara cash opname sebaiknya memuat identitas lokasi, waktu pemeriksaan, saldo buku, rincian uang fisik, nilai selisih, penjelasan awal, daftar bukti, tindak lanjut, serta persetujuan pihak terkait. Dokumen tidak perlu memuat tuduhan yang belum terbukti.
Kesalahan umum yang perlu dihindari
Cash opname dapat kehilangan nilai pemeriksaannya jika proses dilakukan tanpa waktu batas, catatan pecahan, atau bukti tindak lanjut. Kesalahan berikut perlu dicegah melalui prosedur yang sederhana dan konsisten.
| Kesalahan | Dampak pada pemeriksaan | Cara mencegahnya |
|---|---|---|
| Transaksi tetap berjalan saat uang dihitung | Saldo fisik dan catatan terus berubah | Tetapkan waktu batas dan jeda transaksi sementara |
| Hanya mencatat jumlah akhir | Hasil sulit dihitung ulang | Catat setiap pecahan dan subtotal |
| Pemegang kas memeriksa sendiri tanpa saksi | Hasil tidak memiliki pemeriksaan independen | Libatkan petugas lain yang berwenang |
| Selisih langsung ditutup dengan uang pribadi | Penyebab asli tidak diketahui | Catat selisih dan telusuri bukti terlebih dahulu |
| Koreksi dilakukan tanpa persetujuan | Riwayat perubahan sulit dipertanggungjawabkan | Gunakan mekanisme koreksi dan otorisasi yang berlaku |
| Bukti transaksi dicampur dengan uang | Dokumen mudah hilang atau terlewat | Pisahkan uang, bukti, dan lembar pemeriksaan |
| Berita acara tidak ditandatangani | Penanggung jawab hasil tidak jelas | Minta konfirmasi pihak terkait setelah pemeriksaan selesai |
Jangan mengubah saldo hanya agar hasil tampak cocok. Koreksi harus mengikuti penyebab yang sudah diverifikasi dan meninggalkan jejak dokumentasi. Jika penyebab belum diketahui, catat statusnya sebagai temuan terbuka serta tentukan siapa yang bertanggung jawab menelusurinya.
Untuk pencatatan kas harian dan pengelolaan bukti yang lebih tertib, pembaca dapat mengenal KasKecil.id: Kelola Kas Kecil Harian dengan Mudah & Cerdas. Penggunaan alat pencatatan tidak menggantikan penghitungan fisik, tetapi dapat menyediakan catatan pembanding yang lebih mudah ditelusuri.
Pertanyaan yang sering diajukan
Apa yang dimaksud dengan cash opname?
Cash opname adalah pemeriksaan uang tunai yang tersedia dengan cara menghitung fisiknya dan membandingkan hasil tersebut dengan saldo catatan. Proses ini menghasilkan berita acara atau lembar pemeriksaan yang memuat waktu, petugas, saldo buku, hasil hitung, selisih, penjelasan, serta persetujuan pihak yang berwenang.
Apa manfaat cash opname?
Manfaat cash opname adalah memastikan catatan kas dapat diverifikasi terhadap uang yang benar-benar tersedia, menemukan selisih lebih cepat, dan memperjelas tanggung jawab pengelola kas. Pemeriksaan yang terdokumentasi juga membantu penelusuran bukti transaksi, serah terima petugas, koreksi pencatatan, serta evaluasi prosedur pengendalian internal.
Kesimpulan
Cash opname adalah pemeriksaan uang tunai fisik dengan membandingkan hasil hitung terhadap saldo pada catatan kas. Proses yang baik menetapkan waktu batas, mencatat setiap pecahan, melibatkan pemeriksa lain, serta mendokumentasikan selisih dan tindak lanjutnya. Selisih perlu ditelusuri melalui bukti transaksi dan tidak boleh langsung dianggap sebagai kecurangan. Sebagai langkah berikutnya, salin tabel pemeriksaan dalam artikel ini sebagai templat kerja atau lanjutkan membaca panduan tentang petty cash untuk memahami alur pengelolaan dananya.
Solusi yang Dibahas di Artikel Ini
Kelola Kas Kecil Otomatis dengan KasKecil.id
Catat pengeluaran lewat WhatsApp atau Telegram, scan struk otomatis dengan AI, dan terima laporan harian jam 21:00 WIB, tanpa ribet spreadsheet.
Gratis 100 transaksi/bulan. Tanpa kartu kredit.